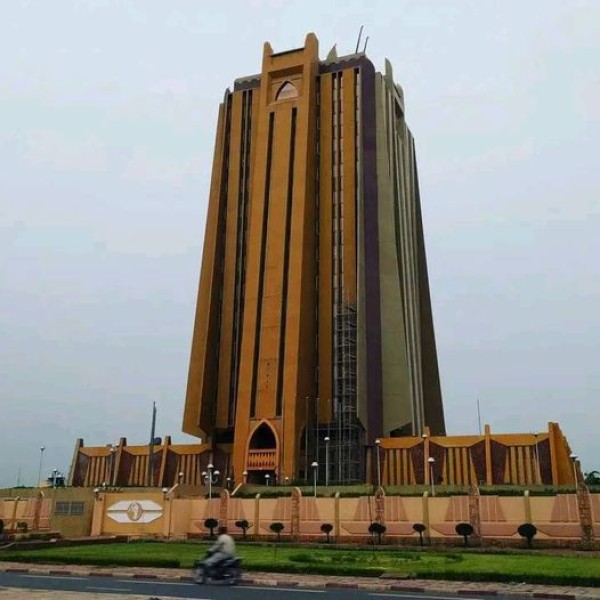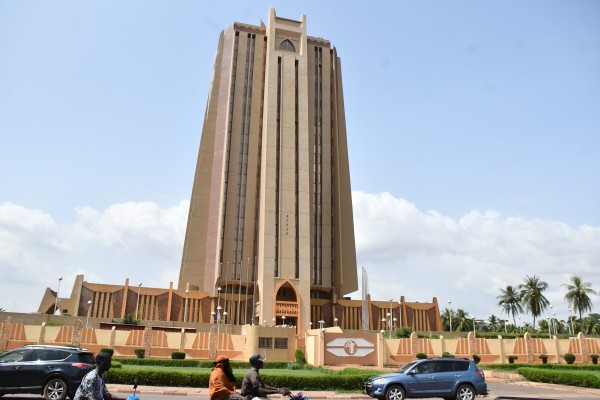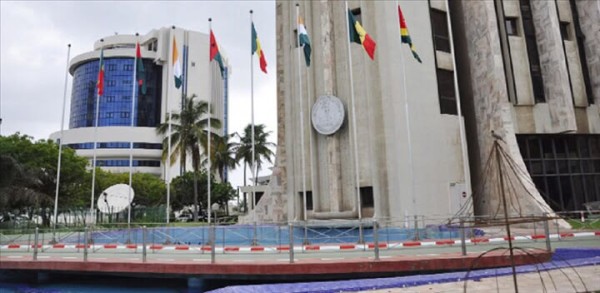
Le siège principal de la BCEAO à Dakar au Sénégal
Derrière chaque entreprise qui cherche à acquérir une machine, chaque promoteur qui ambitionne d’agrandir son atelier et chaque entrepreneur qui attend le règlement d’une facture se pose la même question : où trouver les ressources nécessaires pour poursuivre son activité ? Dans les économies de l’Union économique et monétaire ouest-africaine (UEMOA), l’accès au financement demeure un enjeu majeur, particulièrement pour les Petites et moyennes entreprises (PME). Au Mali, où le développement du tissu productif constitue un levier essentiel de croissance, la question revêt une importance particulière.
La Banque centrale des États de l’Afrique de l’Ouest (BCEAO) s’emploie à élargir les possibilités de financement en agissant sur le système bancaire, le marché financier régional et les instruments alternatifs. Cette contribution au financement des économies a été présentée par Oumar Konaté, directeur des activités bancaires et des financements alternatifs à la BCEAO, lors d’une formation des journalistes organisée à Dakar en juillet dernier. Les mécanismes exposés témoignent d’une volonté de diversifier les sources de financement et de mieux rapprocher les ressources disponibles des besoins des acteurs économiques. L’enjeu dépasse la seule question du crédit. Il concerne la capacité des économies à transformer l’épargne en investissements, les projets en activités viables et les ressources financières en richesses pour les populations.
Pour le Mali, il s’agit de tirer pleinement parti des instruments régionaux afin de soutenir les entreprises, d’améliorer leur capacité de production et de favoriser la création d’emplois. Le crédit bancaire reste un canal essentiel de financement de l’activité économique. Il permet aux entreprises de couvrir leurs besoins de trésorerie, d’acquérir des équipements, de renouveler leurs outils de production ou de soutenir leur croissance. Mais l’accès aux prêts n’est pas toujours aisé pour les PME, qui disposent souvent de garanties limitées, de fonds propres insuffisants ou d’une organisation comptable ne répondant pas aux attentes des établissements financiers.
Pour ces entreprises, les difficultés commencent parfois bien avant le dépôt d’une demande de crédit. L’absence d’un plan d’affaires solide, une comptabilité irrégulière ou une mauvaise évaluation des besoins financiers peuvent compromettre l’examen d’un dossier. Les banques, de leur côté, doivent apprécier la capacité de remboursement des demandeurs et maîtriser les risques liés aux financements accordés. Face à ces contraintes, la BCEAO encourage des dispositifs visant à améliorer l’environnement du financement des PME et des Petites et moyennes industries (PMI). La démarche associe notamment les établissements de crédit, les structures d’accompagnement et les acteurs publics. Elle vise à faciliter l’accès des entreprises aux ressources financières, grâce à un accompagnement adapté et à des mécanismes de refinancement des créances bancaires éligibles.
Cette approche rappelle que le financement ne repose pas uniquement sur la disponibilité de l’argent. Il dépend aussi de la qualité des projets présentés et de la capacité des promoteurs à démontrer leur viabilité. Une entreprise qui maîtrise ses comptes, connaît ses charges, évalue ses perspectives de revenus et présente un projet réaliste améliore ses chances de convaincre un partenaire financier.
L’accompagnement des entrepreneurs apparaît donc comme un maillon important du dispositif. Les structures d’appui peuvent les aider à élaborer des plans d’affaires crédibles, à améliorer leur gestion et à anticiper leurs besoins de trésorerie. Les banques, pour leur part, sont appelées à évaluer les projets en tenant compte de leur potentiel économique et à proposer des produits adaptés aux différents profils d’entreprises. Le suivi après l’octroi du financement est tout aussi important.
L’utilisation des fonds, le respect des échéances et l’évaluation des résultats conditionnent la réussite de l’opération. Un crédit bien orienté peut contribuer à augmenter la production, à améliorer la compétitivité et à créer des emplois. À l’inverse, un financement mal préparé risque de fragiliser aussi bien le bénéficiaire que l’établissement prêteur. Pour le Mali, le défi consiste ainsi à mieux articuler les ressources disponibles et les capacités des entreprises à les utiliser efficacement. Cette nécessité conduit à explorer des solutions complémentaires au crédit bancaire classique
DIVERSIFIER LES INSTRUMENTS DE FINANCEMENTS- Le marché financier régional constitue une possibilité pour les entreprises qui souhaitent mobiliser des capitaux auprès des investisseurs. À travers la Bourse régionale des valeurs mobilières (BRVM), les sociétés répondant aux conditions requises peuvent accéder à des ressources destinées à soutenir leurs investissements et leur développement. La création, en décembre 2017, d’un compartiment dédié aux PME s’inscrit dans cette volonté d’élargir les possibilités de financement. Elle ouvre une perspective aux entreprises qui ambitionnent de franchir un nouveau cap dans leur développement. Toutefois, l’accès au marché financier suppose une préparation rigoureuse.
Les entreprises doivent notamment disposer d’une information financière fiable, d’une gouvernance solide et d’une organisation capable de répondre aux exigences du marché. Pour les PME maliennes, l’accompagnement vers ces standards représente une étape importante. Il s’agit de les aider à renforcer leur gestion et à se préparer progressivement à mobiliser des ressources au-delà du circuit bancaire traditionnel. Le crédit-bail offre également des possibilités intéressantes. Ce mécanisme permet à une entreprise d’utiliser un équipement dans le cadre d’un contrat de location, avec une éventuelle possibilité d’acquisition, selon les conditions convenues. Il peut ainsi faciliter l’accès aux machines et aux outils de production sans imposer immédiatement le paiement de la totalité de leur coût. Pour une entreprise qui souhaite moderniser son matériel ou accroître ses capacités de production, cette formule peut constituer une solution adaptée. Elle permet de répartir l’effort financier dans le temps, sous réserve de conditions contractuelles compatibles avec les capacités de paiement du bénéficiaire.
L’affacturage répond, quant à lui, à une difficulté fréquente dans la vie des entreprises : les délais de règlement des factures. Après avoir livré des marchandises ou exécuté une prestation, une entreprise peut devoir attendre avant de recevoir son paiement. Pendant cette période, elle doit continuer à payer ses salariés, ses fournisseurs et ses autres charges. La mobilisation de créances commerciales peut alors lui permettre d’obtenir plus rapidement des liquidités, selon les conditions applicables. Cet instrument contribue à réduire les tensions de trésorerie et à maintenir la continuité des activités.
Ces mécanismes ne remplacent pas le crédit bancaire. Ils le complètent en apportant des réponses à des besoins différents. Leur développement au Mali suppose cependant une meilleure information des entreprises, des compétences techniques adaptées et une offre financière capable de répondre aux réalités du tissu économique national. La finance islamique participe également à la diversification des solutions disponibles.
Les données présentées lors de la formation font état d’un encours de financement de 1.278,1 milliards de Fcfa au 30 juin 2025, contre 1.134,6 milliards un an auparavant, soit une progression de 12,65 %. Ces chiffres concernent l’ensemble régional et ne permettent pas d’isoler la part du Mali. Ils illustrent néanmoins l’évolution de ce segment du financement dans l’Union et l’intérêt d’une offre plus diversifiée.
Pour les entreprises et les investisseurs maliens, le développement de ces mécanismes pourrait ouvrir des perspectives supplémentaires. Encore faut-il renforcer la connaissance des produits, les compétences spécialisées et les dispositifs de contrôle nécessaires à leur bon fonctionnement. Au-delà des instruments eux-mêmes, la question de leur accessibilité demeure centrale. La multiplication des solutions financières ne garantit pas automatiquement qu’elles bénéficieront aux entreprises qui en ont le plus besoin. Les promoteurs doivent pouvoir identifier les mécanismes adaptés à leurs projets, comprendre leurs conditions d’accès et évaluer leurs implications financières.
LE MALI FACE AU DÉFI DE LA MOBILISATION- Le financement de l’économie concerne aussi les besoins des États. Dans l’UEMOA, le marché des titres publics permet aux Trésors nationaux de mobiliser des ressources auprès des investisseurs, grâce à l’émission de bons et d’obligations. Pour le Mali, ce marché constitue un instrument important de financement public, complémentaire aux recettes budgétaires. Les données présentées lors de la formation mettent en évidence la place du marché régional dans le financement des États. Mais la mobilisation des ressources doit s’accompagner d’une gestion rigoureuse de la dette et d’une utilisation efficace des fonds collectés. L’objectif est de répondre aux besoins de financement sans compromettre les équilibres budgétaires.
Une attention particulière doit également être accordée à la complémentarité entre les besoins de l’État et ceux du secteur privé. Les entreprises ont besoin de ressources pour investir, moderniser leurs équipements et développer leur production. Un environnement financier performant doit donc favoriser le financement public tout en préservant les conditions nécessaires au développement des activités productives. Au Mali, plusieurs défis restent à relever pour tirer pleinement parti des possibilités offertes par le système financier régional. Le premier concerne l’information. Les entreprises doivent mieux connaître les dispositifs existants, les conditions d’éligibilité et les possibilités offertes par les instruments alternatifs. Une communication plus accessible, relayée par les banques, les organisations professionnelles et les structures d’accompagnement, permettrait aux promoteurs d’identifier les solutions correspondant à leurs besoins. Le deuxième défi porte sur la structuration des entreprises. La formalisation des activités, la tenue régulière des comptes, la qualité de la gouvernance et la préparation de plans d’affaires réalistes renforcent la crédibilité des demandes de financement. Ces efforts facilitent l’évaluation des risques et contribuent à instaurer une relation de confiance entre les entreprises et les établissements financiers. Le troisième défi concerne la diversification effective des bénéficiaires.
La disponibilité de plusieurs instruments ne garantit pas leur utilisation par les PME qui rencontrent le plus de difficultés. Il importe donc de mieux identifier les obstacles auxquels elles sont confrontées et de renforcer leur accompagnement vers des solutions adaptées à leurs capacités. Enfin, la mesure des résultats constitue un enjeu important. Des données nationales régulièrement actualisées sur les crédits accordés aux PME, les secteurs bénéficiaires et l’utilisation des financements alternatifs permettraient de mieux apprécier les effets des mécanismes régionaux. Elles aideraient également à identifier les besoins encore insuffisamment couverts et à orienter les efforts des différents acteurs. La contribution de la BCEAO constitue ainsi un levier pour améliorer les conditions de financement des économies de l’Union. Pour le Mali, les perspectives reposent sur la capacité à transformer les possibilités offertes par le système financier régional en investissements concrets. Cela suppose une action complémentaire des entreprises, des banques, des structures d’accompagnement et des pouvoirs publics.
Les entreprises doivent poursuivre leurs efforts de structuration et mieux préparer leurs projets. Les établissements financiers peuvent contribuer à cette dynamique en développant une offre adaptée aux besoins des différents acteurs. Les structures d’appui ont, pour leur part, un rôle essentiel à jouer dans l’accompagnement des promoteurs.
Au bout du compte, l’efficacité du financement ne se mesure pas seulement aux milliards mobilisés. Elle se mesure aussi aux entreprises qui se développent, aux ateliers qui se modernisent, aux unités de transformation qui augmentent leur production et aux emplois qui voient le jour. Pour le Mali, le véritable défi est de faire des instruments financiers régionaux des moteurs durables d’investissement, de création de richesses et de développement.
Mariam A. TRAORÉ
La délégation de la CMDT a saisi l’occasion pour échanger avec les acteurs locaux sur les difficultés de production et les perspectives de la filière. La tournée se poursuivra à Bla et à Koutiala.
Selon le nouveau barème communiqué par l’Association des bouchers du Mali, le kilogramme de viande de mouton passe de 5.000 à 4.500 Fcfa, soit une diminution de 500 Fcfa. Celui du bœuf sans os est vendu à 3.750 Fcfa contre 4.000 Fcfa auparavant. La viande de bœuf avec os passe de 3.500 à 3..
La 7ᵉ édition de la Journée du Géologue et du Minier, célébrée le 17 octobre 2026 au Mémorial Modibo-Keïta, a mis en lumière le rôle des compétences nationales dans la maîtrise des ressources minérales et le développement économique du Mali.
La présente édition sera marquée par des expositions-ventes de produits locaux, des formations à la préparation de mets locaux, des séances de dégustation, des visites d’unités de transformation et des rencontres thématiques.
De Dialakoroba à Sikasso, en passant par Mopti, les femmes rurales produisent, transforment et commercialisent, contribuant ainsi à l’économie familiale et au développement du pays.
La Banque centrale des états de l’Afrique de l’Ouest (BCEAO) relève les limites de détention et de rechargement de monnaie électronique pour mieux répondre à l’évolution des usages numériques dans l’espace UMOA. Les utilisateurs de monnaie électronique pourront bientôt conserver da.